 Bulletin des Communes Le portail National des Collectivités locales et territoriales
La taxe d’aménagement s’applique à la plupart des travaux qui créent de la surface : maison, extension, abri de jardin, véranda ou piscine. En 2026, la valeur forfaitaire atteint 892 € par m² hors Île-de-France et 1 011 € en Île-de-France. Voici comment la calculer, la déclarer et la payer.
Qu’est-ce que la taxe d’aménagement ?
En effet, il s’agit d’un impôt local d’urbanisme. Le propriétaire le paie une seule fois, à l’occasion d’une opération de construction, de reconstruction ou d’agrandissement d’un bâtiment.
Il concerne aussi certains aménagements et installations. C’est le cas, par exemple, des places de stationnement extérieures ou des piscines. Depuis 2022, la taxe relève du code général des impôts (articles 1635 quater A à 1635 quater T).
Elle se compose d’une part communale (ou intercommunale) et d’une part départementale. En Île-de-France, une part régionale s’y ajoute, plafonnée à 1 %.
Quels travaux sont soumis à la taxe ?
La taxe vise les travaux soumis à un permis de construire, à un permis d’aménager ou à une déclaration préalable. Elle s’applique aussi aux constructions réalisées sans autorisation. Selon Service-Public.fr, elle concerne notamment :
- la construction d’une maison ou d’un bâtiment ;
- l’extension d’une habitation existante ;
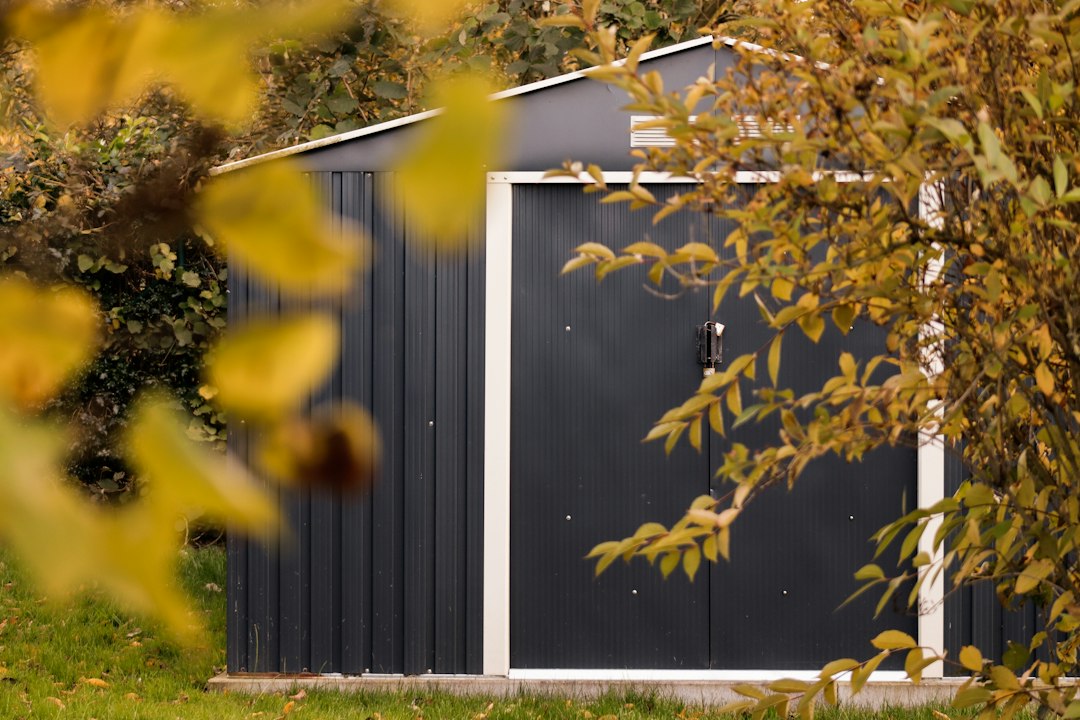
- l’abri de jardin et la véranda close et couverte, dès lors que la surface créée dépasse 5 m² ;
- la piscine ;
- les places de stationnement extérieures ;
- les panneaux photovoltaïques posés au sol et les éoliennes de plus de 12 mètres ;
- le changement de destination d’un local exonéré vers un local taxable.
En revanche, une pergola, une treille ou une terrasse non close échappent à la taxe. De même, la taxe ne frappe ni les panneaux solaires thermiques ni le stationnement des deux-roues.
Comment se calcule la taxe d’aménagement en 2026 ?
Le calcul repose sur une formule simple. Concrètement, on multiplie la surface taxable par la valeur forfaitaire, puis par le taux de chaque collectivité.
La surface taxable correspond aux surfaces closes et couvertes dont la hauteur sous plafond dépasse 1,80 m. On la mesure au nu intérieur des façades. En outre, on déduit les vides, les trémies et les combles non aménageables.
Les valeurs forfaitaires évoluent au 1er janvier de chaque année selon l’indice du coût de la construction. Pour 2026, un arrêté publié fin 2025 les a fixées. Service-Public.fr les a présentées dans une actualité du 7 janvier 2026.
Quelles sont les valeurs forfaitaires 2026 ?
Le tableau ci-dessous reprend les montants applicables depuis le 1er janvier 2026.
| Élément taxé | Valeur forfaitaire 2026 |
|---|---|
| Construction hors Île-de-France | 892 € par m² |
| Construction en Île-de-France | 1 011 € par m² |
| Piscine | 251 € par m² de bassin |
| Place de stationnement extérieure | 2 928 € par place (jusqu’à 5 857 € sur décision locale) |
| Panneaux photovoltaïques au sol | 10 € par m² de panneau |
| Éolienne de plus de 12 m | 3 000 € par éolienne |
| Emplacement de tente, caravane ou résidence mobile | 3 000 € par emplacement |
| Habitation légère de loisirs | 10 000 € par emplacement |
Qui bénéficie de l’abattement de 50 % ?
Un abattement de 50 % s’applique sur la valeur forfaitaire pour les 100 premiers m² de la résidence principale et de ses annexes. Hors Île-de-France, ces mètres carrés valent donc 446 € au lieu de 892 €.
Pour une extension, la surface existante compte. D’après la doctrine fiscale (Bofip), les nouveaux mètres carrés s’ajoutent à ceux du logement. Ainsi, une maison de 80 m² agrandie de 25 m² ne profite de l’abattement que sur 20 m².
Par ailleurs, une résidence secondaire n’y a pas droit. L’abattement vise aussi certains locaux professionnels, comme les locaux artisanaux ou industriels.
Quels taux appliquent la commune et le département ?
Le taux de la part communale est compris entre 1 % et 5 %. À défaut de délibération, il s’établit à 1 %. Toutefois, il peut monter jusqu’à 20 % dans certains secteurs, par délibération motivée, lorsque des travaux d’équipement importants sont nécessaires.
Le taux départemental est identique dans tout le département. Cependant, il ne peut pas dépasser 2,5 %.
Enfin, une taxe d’archéologie préventive s’ajoute à la facture. La loi fixe son taux à 0,40 %. Par ailleurs, elle utilise la même assiette que la taxe d’aménagement.
Comment connaître le taux de votre commune ?
D’abord, le plus simple consiste à interroger le service urbanisme de votre mairie. Vous pouvez aussi utiliser le simulateur des taxes d’urbanisme d’impots.gouv.fr. Il estime la taxe d’aménagement et la taxe d’archéologie préventive.
Par ailleurs, de nombreuses directions départementales des finances publiques diffusent chaque année une fiche avec le taux départemental et des exemples.
Quelles exonérations de taxe d’aménagement existent ?
Certaines exonérations s’appliquent de plein droit. C’est le cas des constructions de 5 m² ou moins. De même, la reconstruction à l’identique d’un bâtiment détruit depuis moins de dix ans en bénéficie, sous conditions.
D’autres exonérations sont facultatives. Celles-ci dépendent d’une délibération de la commune ou de l’intercommunalité. Pour un particulier, les principales sont :
- les abris de jardin, pigeonniers et serres non professionnels de 20 m² au plus, soumis à déclaration préalable ;
- une partie de la surface d’une résidence principale financée par un prêt à taux zéro, au-delà des 100 premiers m² ;
- les monuments historiques classés ou inscrits.
L’exonération peut être totale ou partielle. C’est pourquoi il faut vérifier la délibération en vigueur auprès de la mairie avant de lancer le projet.
Taxe d’aménagement : exemples chiffrés en 2026
Les exemples suivants concernent une commune hors Île-de-France. Ils retiennent un taux communal de 3 % et un taux départemental de 2,5 %. Toutefois, ces taux restent des hypothèses : le vôtre peut être différent.
Un abri de jardin de 15 m²
D’abord, la base est de 15 × 892 €, soit 13 380 €. Ensuite, la part communale atteint 401 € et la part départementale 335 €. Enfin, la taxe d’archéologie préventive s’élève à 54 €. Le total avoisine donc 790 €, sauf exonération votée par la commune.
Une extension de 30 m²
Prenons une maison de 120 m², résidence principale, agrandie de 30 m². Les 100 premiers m² sont déjà atteints : il n’y a donc pas d’abattement. La base est de 30 × 892 €, soit 26 760 €.
La part communale s’élève alors à 803 € et la part départementale à 669 €. La taxe d’aménagement atteint ainsi environ 1 472 €. De plus, la taxe d’archéologie préventive ajoute 107 €.
En revanche, si la maison ne mesure que 80 m², 20 m² profitent de l’abattement. La base tombe à 17 840 €. La taxe d’aménagement descend alors à environ 981 €, plus 71 € d’archéologie préventive.
Une piscine de 32 m²
Pour une piscine, la base est de 32 × 251 €, soit 8 032 €. Avec les mêmes taux, la taxe d’aménagement représente environ 442 €. La taxe d’archéologie préventive ajoute 32 €.
Comment déclarer et payer la taxe ?
Pour une demande d’autorisation déposée depuis le 1er septembre 2022, la déclaration se fait après les travaux. Elle doit intervenir dans les 90 jours suivant l’achèvement, dans l’espace « Biens immobiliers » de votre compte sur impots.gouv.fr. Cette démarche sert aussi à la taxe foncière.
Ce même délai conditionne d’ailleurs l’exonération temporaire de taxe foncière pour une construction neuve. Une seule déclaration couvre les deux sujets.
Le paiement dépend ensuite du montant :
- en dessous de 1 500 €, l’administration demande un seul paiement, à partir de 90 jours après l’achèvement ;
- au-delà de 1 500 €, vous payez en deux moitiés, la seconde six mois après la première demande.
En cas d’erreur sur le montant, vous pouvez contester l’avis. Notre article sur les délais et démarches d’une réclamation fiscale détaille la procédure.
Côté collectivités : quelles décisions prendre ?
Les communes et les intercommunalités fixent le taux et les exonérations facultatives. Selon collectivites-locales.gouv.fr, l’assemblée doit délibérer avant le 1er juillet pour une application l’année suivante.
Cette décision reste ensuite valable jusqu’à une nouvelle délibération. Ensuite, la collectivité les transmet à la DGFiP via l’application Delta.
En outre, un taux majoré par secteur doit viser précisément les parcelles concernées. Au-delà de 5 %, certaines participations d’urbanisme ne peuvent plus être exigées dans ce secteur.
Pour la commune, cette ressource finance les équipements publics rendus nécessaires par l’urbanisation. Son rendement varie donc fortement selon le volume de constructions et les taux votés. Le choix d’exonérer les abris de jardin, par exemple, réduit la recette mais limite les incompréhensions des habitants.
Taxe d’aménagement : ce qu’il faut retenir
- Elle vise les constructions, extensions, abris, vérandas closes, piscines et places de stationnement extérieures.
- Valeur 2026 : 892 € par m² hors Île-de-France, 1 011 € en Île-de-France.
- Les 100 premiers m² de la résidence principale bénéficient d’un abattement de 50 %.
- Le taux communal va de 1 % à 5 %, jusqu’à 20 % en secteur majoré ; le taux départemental plafonne à 2,5 %.
- La taxe d’archéologie préventive ajoute 0,40 %.
- La déclaration se fait dans les 90 jours suivant l’achèvement, sur impots.gouv.fr.
- Paiement en une fois sous 1 500 €, en deux fois au-delà.
Ce prélèvement s’ajoute aux impôts locaux annuels. Pour ceux-ci, consultez notre point sur l’avis de taxe d’habitation 2026 et son paiement.
Sources : Service-Public.fr, fiche « Taxe d’aménagement » et actualité du 7 janvier 2026 ; Légifrance, code général des impôts, articles 1635 quater A à T et 235 ter ZG ; Bofip-Impôts, BOI-IF-TU-10-30-20 ; collectivites-locales.gouv.fr, « Transfert des taxes d’urbanisme » ; DDFiP du Finistère, fiche taxes d’urbanisme 2026 (consultés le 19/11/2026). Photos : Unsplash.